
Une salle qui brûle trois semaines avant la date, un traiteur qui dépose le bilan, un invité qui se blesse sur la piste : ces scénarios sont rares, mais chacun peut coûter plusieurs milliers d’euros. Une assurance mariage sert à ne pas les payer de sa poche. Chez Shootnbox, nous installons des bornes photo dans des salles de réception et des domaines, et la question de l’attestation d’assurance revient à chaque préparation. Ce guide démêle les deux protections qui existent, ce que les contrats couvrent vraiment, leur prix réel en 2026 et les clauses à lire avant de signer. Une checklist à imprimer vous attend plus bas.
Informations vérifiées et mises à jour le 5 octobre 2026 : prix, franchises, motifs couverts et exclusions des assurances annulation mariage, règles des arrhes et des acomptes.
- Deux protections distinctes : la responsabilité civile, que la salle exige, et l’assurance annulation, qui rembourse les sommes versées aux prestataires.
- La prime d’une assurance annulation se situe en repère entre 1 et 3 % du budget, mais une prime minimale s’applique : les devis réels dépassent en général 500 €.
- Seuls les événements survenus après la signature sont couverts : on souscrit dès la réservation du lieu.
- Sans précision au contrat, une somme versée d’avance est présumée être des arrhes, ce qui protège les mariés si le prestataire se désiste.
Quelle assurance pour un mariage ? Les deux protections à distinguer
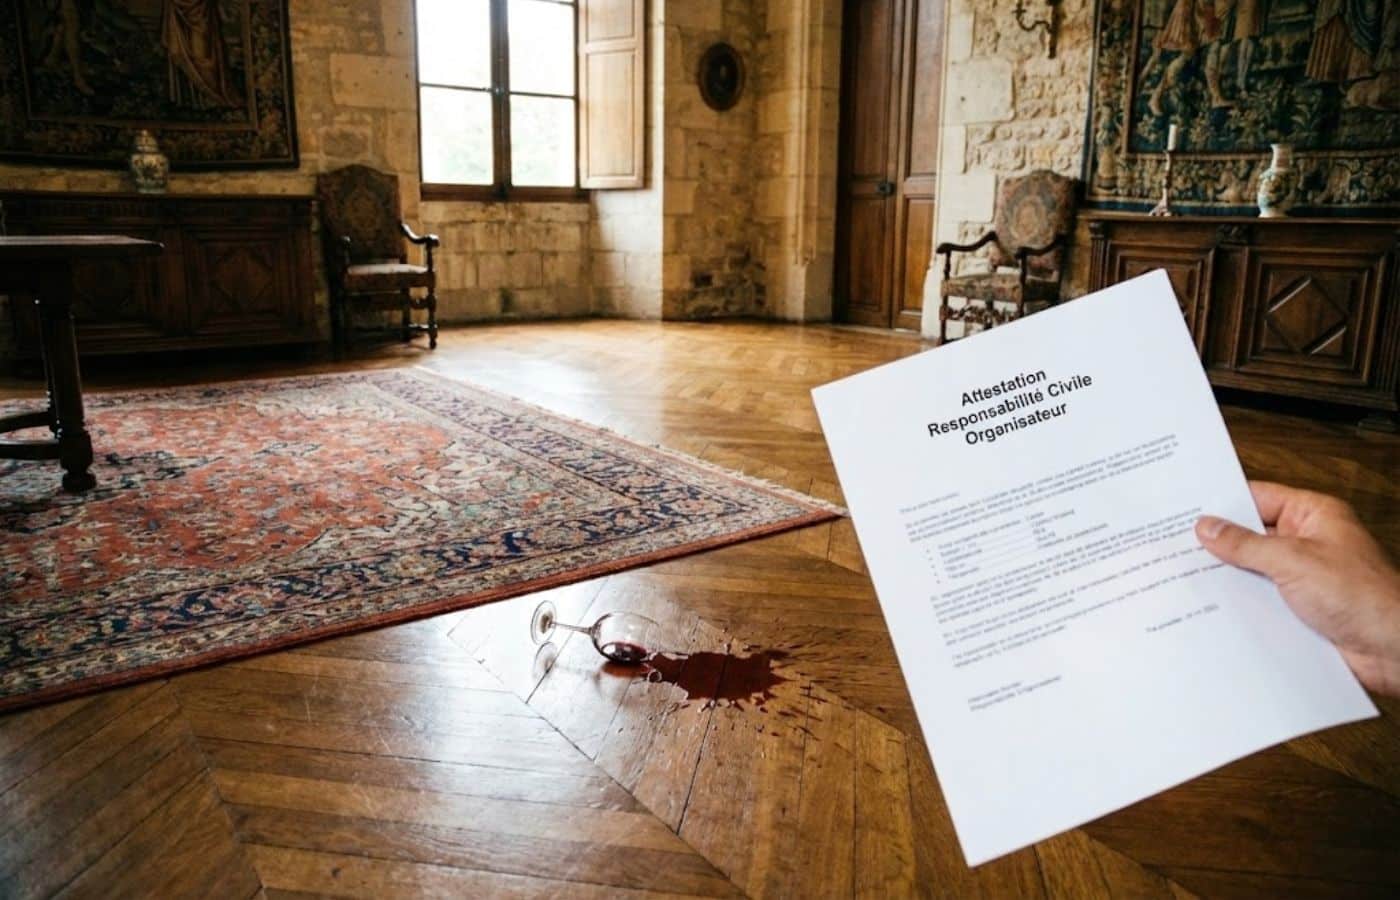
Une assurance mariage regroupe en pratique deux garanties complémentaires : la responsabilité civile organisateur, qui indemnise les dommages causés au lieu ou aux tiers pendant la réception, et l’assurance annulation, qui rembourse les sommes versées aux prestataires si l’événement ne peut pas avoir lieu.
Les deux ne protègent pas la même chose. La première protège les autres de vous : un invité qui se blesse, un parquet ancien rayé, un dégât des eaux. La seconde protège votre compte en banque : salle, traiteur, photographe et borne photo déjà réglés en partie quand un coup dur survient.
Deux volets, deux logiques.
La confusion entre les deux est fréquente. Quand un propriétaire de salle ou de château réclame une assurance mariage, il exige presque toujours une responsabilité civile événement, pas une assurance annulation. Beaucoup de couples pensent alors être protégés contre tout, alors que leur attestation ne couvre ni l’annulation ni la perte des sommes versées.
Ces garanties se prennent séparément ou en pack, auprès de votre assureur habituel ou d’un courtier spécialisé événementiel. Un petit mariage en mairie avec repas au restaurant n’a pas les mêmes enjeux qu’une réception de 150 personnes dans un domaine loué.
Assurance du lieu de mariage : l’attestation exigée par salle ou château
Si vous avez loué une salle, un domaine ou un château, le propriétaire vous demandera presque systématiquement une attestation d’assurance avant de remettre les clés. Le site Mariez-vous le confirme dans son guide budget 2026 : la plupart des lieux exigent une responsabilité civile événementielle, en plus d’une caution qui tourne souvent autour de 2 000 euros. C’est vrai pour un lieu de prestige comme pour une salle communale, quel que soit le prix de location de la salle de mariage ou le tarif d’une salle des fêtes.
Le propriétaire se protège ainsi contre les dégradations du bâtiment (incendie, dégât des eaux, sol abîmé) et contre les recours de tiers en cas d’accident dans l’enceinte du lieu de réception.
Vie privée ou organisateur d’événement : ce que couvre votre contrat habitation
Votre assurance multirisque habitation contient une responsabilité civile vie privée, et souvent une garantie villégiature pour un lieu loué temporairement. Selon le courtier France Épargne, ces deux garanties peuvent suffire pour la salle, à deux conditions : un plafond de responsabilité civile d’au moins 500 000 euros dès que l’événement dépasse 50 personnes, et une villégiature dont la durée, la zone et le plafond collent à votre week-end.
Tous les contrats ne vont pas aussi loin. Generali rappelle que l’assurance habitation standard couvre rarement un événement organisé hors du domicile, et que les salles municipales comme privées exigent une attestation avant de valider la réservation. Seule la lecture de vos conditions générales, ou un appel à votre assureur, permet de trancher pour votre cas.
Le bon réflexe : appelez votre assureur dès la signature avec la salle et demandez une attestation précisant vos plafonds pour un événement familial de plus de 50 personnes. Si le contrat ne suit pas, certains assureurs ajoutent une extension temporaire pour quelques dizaines d’euros.
Le matériel loué le jour J : la clause biens confiés à vérifier

C’est là que le bât blesse souvent. D’après le dossier de Generali sur l’assurance des événements privés, la garantie dommages aux biens d’un contrat habitation exclut généralement les biens loués ou prêtés contre rémunération.
Or le jour J, une partie du matériel ne vous appartient pas. Sono, éclairage, chapiteau, mobilier, et la borne photo du mariage : une fois installés, ils restent sous votre garde pendant la soirée. Un verre de champagne renversé sur un écran tactile ou une enceinte qui chute pendant la chenille, et la question de la prise en charge se pose.
Avant le jour J, demandez si une clause biens loués ou biens confiés figure dans votre contrat ou dans la responsabilité civile événement proposée. Deux minutes de vérification, et vous évitez une facture de réparation en pleine lune de miel.
Nos conditions d’annulation sont écrites noir sur blanc dans le contrat, à lire avant de verser le moindre euro.
Assurance annulation mariage : ce qu’elle couvre et ce qu’elle exclut
L’assurance annulation mariage rembourse les frais non récupérables versés aux prestataires quand un motif prévu au contrat empêche la tenue de la cérémonie, ou oblige à la reporter. Tout se joue dans la liste des motifs. Les contrats se ressemblent de loin, puis divergent dans les petites lignes.
Voici les garanties standard et les exclusions décrites par les courtiers spécialisés, à confirmer contrat par contrat :
| Généralement couvert (selon les contrats) | Exclu |
|---|---|
| Hospitalisation ou décès des mariés, des témoins ou de la famille proche | Maladie ou événement connu avant la souscription |
| Lieu indisponible après incendie, explosion, dégât des eaux ou tempête | Séparation, fiançailles rompues, changement d’avis |
| Défaillance d’un prestataire : faillite ou démission du traiteur, du photographe, du DJ | Pandémie déjà déclarée à la signature |
| Catastrophe naturelle ou blocage des transports rendant l’accès impossible | Guerre et conflits armés |
| Licenciement économique d’un des futurs époux dans les 3 mois avant la date | Météo maussade, dans la plupart des contrats |
Trois points méritent un zoom.
La défaillance du prestataire. Vérifiez que la clause cite la démission du prestataire, pas seulement sa faillite : le traiteur qui ne vient pas sans être en liquidation n’est pas toujours couvert. La garantie s’applique alors aux sommes versées, du cachet du DJ de mariage aux honoraires d’un wedding planner.
La météo. Une pluie continue ne déclenche aucune indemnisation dans la plupart des contrats. Il faut en général une catastrophe naturelle ou une tempête rendant l’accès ou l’installation impossible. Prévoyez un plan B couvert plutôt que de compter sur cette garantie.
La date d’effet et les pandémies. Seuls les événements survenus après la signature sont couverts. Depuis mars 2020, la quasi totalité des assureurs ont aussi ajouté une clause d’exclusion épidémies et pandémies, parfois rachetable en option. Certains contrats acceptent une souscription jusqu’à quelques jours avant la date, d’autres la ferment bien plus tôt : la date limite se demande avant de signer.
Pour tester votre interlocuteur, posez un scénario simple : si mon lieu de réception brûle 48 heures avant, qui me rembourse ce que j’ai versé au traiteur, et sous quelle franchise ? La précision de la réponse en dit long sur la qualité du contrat.
Prix, devis et courtier : combien coûte une assurance mariage ?
La prime d’une assurance annulation de mariage se calcule sur les sommes à garantir. Le repère cité par les courtiers est de 1 à 3 % du budget assuré, soit 200 à 600 euros pour un mariage à 20 000 euros. En pratique, une prime minimale s’applique : selon le courtier France Épargne (novembre 2025), les devis réellement établis dépassent généralement 500 euros.
| Budget du mariage | Prime constatée par ce courtier | Franchise indiquée |
|---|---|---|
| 10 000 € | Prime minimale, dès 545 € | Autour de 1 000 € |
| 20 000 € | 545 à 600 € | Autour de 1 000 € |
| 30 000 € | 545 à 900 € | 1 000 € et plus |
| 50 000 € | 545 à 1 500 € | 1 000 € et plus |
Ce barème est celui d’un seul courtier : il donne un ordre de grandeur, pas un prix. La franchise, la somme qui reste à votre charge sur chaque sinistre, pèse autant que la prime dans la comparaison. Certains contrats n’en appliquent pas, d’autres démarrent autour de 1 000 euros.
Autre réalité du marché : ce produit est devenu rare. Après les pertes liées au COVID, la majorité des assureurs s’est retirée, y compris des contrats historiques comme IMENE et ARIAS MARIAGE, et moins de 5 % des couples s’assurent selon les estimations du secteur. Il faut donc chercher.
- Comparez au moins 2 ou 3 devis : votre assureur habitation, un bancassureur et un courtier spécialisé événementiel ne proposent ni les mêmes plafonds ni les mêmes exclusions. Le courtier connaît en général mieux les cas limites (démission d’un prestataire, météo, lieux classés).
- Lancez la démarche dès que votre date de mariage est posée et que le premier gros contrat est signé, celui de la salle le plus souvent. Vous êtes couvert plus longtemps et vous connaissez le montant exact à assurer.
Face à une prime de 500 à 600 euros, faites le calcul inverse : additionnez ce que vous avez déjà versé et ce que vous perdriez en cas d’annulation. Si le total dépasse plusieurs milliers d’euros, l’assurance se discute. S’il reste faible, des contrats prestataires bien négociés protègent parfois mieux.
Arrhes ou acompte : la protection gratuite à mettre dans chaque contrat
Avant même de parler assurance, la nature de chaque versement change vos droits. D’après Service-Public, toute somme versée d’avance est présumée constituer des arrhes si le contrat ne précise rien.
| Type de versement | Si vous annulez | Si le prestataire se désiste |
|---|---|---|
| Arrhes (par défaut) | Vous perdez les arrhes, sans payer le reste | Il vous rembourse le double |
| Acompte (doit être écrit) | Vous êtes engagé sur la totalité du prix | Il rembourse l’acompte, et des dommages et intérêts peuvent être demandés |
Les sommes versées depuis plus de 3 mois produisent en outre des intérêts jusqu’à la prestation ou au remboursement. Pour le reste, la négociation fait le travail :
- Avec la salle : un report gratuit en cas de force majeure, écrit au contrat.
- Avec le traiteur : un premier versement limité à 30 % plutôt que 50 %, et un remboursement dégressif selon le délai d’annulation.
- Avec chaque prestataire : son attestation de responsabilité civile professionnelle, et les conditions d’annulation noir sur blanc.
- En cas de faillite d’un prestataire : déclarer sa créance au mandataire dans les deux mois qui suivent la publication au BODACC.
Avant et après le jour J : votre check-list assurance mariage
Une heure de vérifications suffit pour couvrir l’essentiel. Voici l’ordre à suivre, idéalement dès la signature avec la salle, et au plus tard pendant vos jours de congé pour le mariage, quand assureurs et prestataires sont joignables.
Deux pages A4 : les 15 points à vérifier dans un contrat d’assurance annulation, le tableau de ce qui est couvert ou non, et une grille pour suivre chaque somme versée et savoir quel montant assurer. Gratuit, sans inscription.
- Appelez votre assureur habitation. Demandez l’attestation destinée au lieu de réception, le plafond de votre responsabilité civile, les conditions de la villégiature et, si besoin, une extension temporaire.
- Listez vos versements. Pour chaque prestataire, notez la somme versée, s’il s’agit d’arrhes ou d’un acompte, et jusqu’à quand elle est remboursable. Le total vous dit quel montant assurer.
- Comparez les assurances annulation. Motifs couverts, démission des prestataires, franchise, prime minimale et date limite de souscription : ce sont les cinq lignes qui départagent les contrats.
- Vérifiez votre carte bancaire. Certaines cartes haut de gamme incluent des garanties sur les prestations réglées avec elles. Les conditions varient d’une banque à l’autre : la notice de la carte fait foi.
- Après le mariage, prévenez vos assureurs. Un changement de situation matrimoniale se déclare : c’est l’occasion de regrouper deux contrats habitation ou auto en un et de mettre les bénéficiaires à jour.
Le mariage doit rester un moment de joie. Une fois l’aspect financier sécurisé, il ne vous reste qu’une mission le jour J : profiter de chaque seconde, y compris devant la borne photo.
Assurance mariage : les questions fréquentes
Peut-on être remboursé si le mariage est annulé avant la cérémonie ?
Oui, si le motif figure dans les garanties du contrat : hospitalisation ou décès d’un proche, lieu détruit, faillite ou démission d’un prestataire selon les cas. L’assurance annulation rembourse alors les frais non récupérables, moins la franchise. Une annulation par convenance personnelle ou une séparation n’ouvre droit à aucun remboursement.
Combien coûte une assurance annulation mariage ?
Le repère est de 1 à 3 % du budget assuré, mais une prime minimale s’applique : les devis réellement établis dépassent généralement 500 €. Un courtier spécialisé indique par exemple 545 à 600 € pour un mariage à 20 000 €, avec une franchise autour de 1 000 €.
La pluie le jour du mariage est-elle couverte par l’assurance ?
Non dans la plupart des contrats. Une météo maussade ne constitue pas un motif d’annulation garanti. L’indemnisation suppose en général une catastrophe naturelle ou une tempête qui rend l’accès au lieu ou l’installation impossible.
Quand souscrire une assurance annulation de mariage ?
Dès la signature du premier contrat important, souvent celui de la salle, car seuls les événements survenus après la souscription sont couverts. Certains contrats acceptent une souscription jusqu’à quelques jours avant la date, d’autres la ferment bien plus tôt.
L’assurance couvre-t-elle la casse d’une borne photo ou du matériel loué ?
Pas l’assurance annulation : le matériel loué relève de la responsabilité civile, via une clause biens loués ou biens confiés. La garantie dommages aux biens d’un contrat habitation exclut généralement les biens loués : demandez cette clause à votre assureur avant le jour J.
Arrhes ou acompte : que se passe-t-il si un prestataire annule ?
Si le contrat ne précise rien, les sommes versées sont des arrhes : le prestataire qui se désiste doit vous rembourser le double. Avec un acompte, il rembourse la somme et vous pouvez demander des dommages et intérêts.
